
신용카드 할부 과소비의 늪, 스키너의 상자 심리 방어법
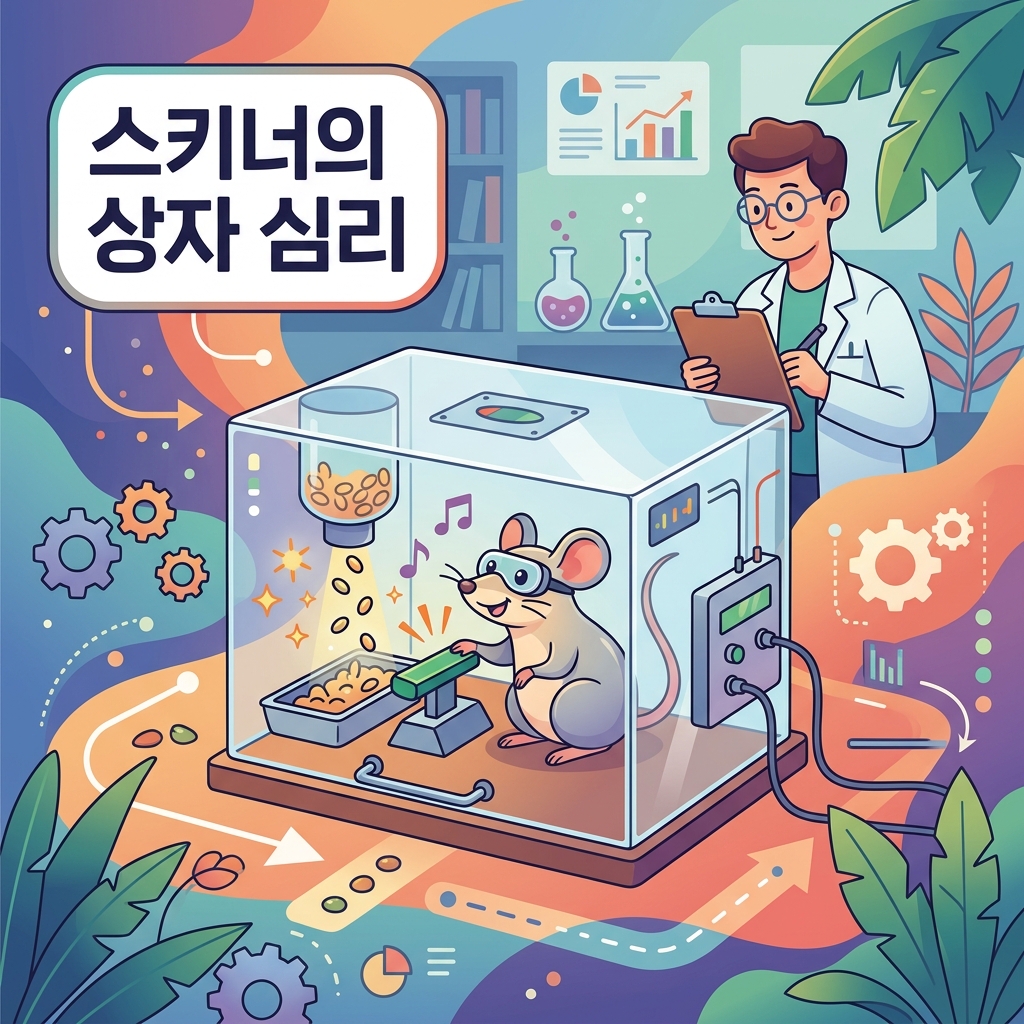
“6개월 무이자”라는 말에 홀려, 오늘도 별생각 없이 결제 버튼을 눌러버리지는 않으셨나요?
분명 큰돈 쓴 기억도 없는데, 매달 날아오는 카드 명세서를 보며 “내가 언제 이걸 다 샀지?” 싶어 아찔해지는 순간. 우리는 왜 신용카드 할부라는 늪에서 좀처럼 빠져나오지 못하는 걸까요?
심리학에서는 어떤 행동에 즉각적인 보상이 따라오면 그 행동을 멈추지 못하고 반복하게 되는 스키너의 상자 심리(Skinner Box) 때문이라고 설명합니다.
결제 순간의 짜릿함은 지금 당장, 그 대가는 여러 달로 잘게 쪼개져 뒤늦게 찾아옵니다. 이 스키너의 상자 심리 덫을 알아채지 못하면, 통장은 매달 ‘텅장’이 되고 잘못된 소비 습관만 점점 더 단단하게 굳어버립니다.
지갑을 조종당하던 내 소비의 리모컨을 되찾고, 신용카드 할부 과소비의 늪에서 확실하게 빠져나오는 3단계 실전 방어 전략을 안내해 드리겠습니다.
💡 함께 보면 좋은 글
스키너의 상자 심리란 무엇인가
스키너의 상자(Skinner Box)는 심리학자 B.F. 스키너가 고안한 실험 장치로, 특정 행동에 보상을 주면 그 행동이 반복·강화된다는 원리를 보여줍니다.
레버를 누르면 먹이가 나오는 상자 안의 쥐처럼, 인간도 어떤 행동 뒤에 보상이 따르면 그 행동을 계속하게 됩니다. 이것이 강화(Reinforcement)라는 학습 원리입니다.
신용카드 할부 소비가 위험한 이유가 여기 있습니다. 결제 순간의 만족이라는 ‘즉각적 보상’은 확실한데, 청구서라는 ‘고통’은 나중에, 그것도 여러 달로 잘게 쪼개져 옵니다. 보상은 즉시·고통은 지연되니, 소비 행동만 계속 강화되는 것입니다.
카드 명세서를 열었다가 아찔했던 날
솔직히 저도 ‘무이자 할부’의 유혹에서 자유롭지 못했습니다. 몇 년 전, 갖고 싶던 노트북을 ’12개월 무이자’라는 말에 별 고민 없이 긁었죠. “월 몇만 원인데 뭐” 하고 대수롭지 않게 여겼거든요.
문제는 그다음이었습니다. 이어폰도, 작은 가구도 하나씩 “할부니까 괜찮아” 하며 늘려갔고, 어느 달 카드 명세서를 열었다가 빼곡한 할부 항목을 보고 아찔했습니다. 매달 갚는 돈은 적어 보였는데, 다 합쳐 놓으니 결코 적지 않았어요.
그날 이후 저는 결제 전에 “이걸 지금 일시불로 낼 수 있나?”를 먼저 묻는 습관을 들였습니다. 돌아보면 저를 흔든 건 의지 부족이 아니라, 결제의 짜릿함이 소비를 부추기던 스키너의 상자 심리였습니다.
신용카드 할부 과소비에 빠지는 3가지 심리적 원인
1. 즉각적 보상이 행동을 굳히는 강화 심리
무언가를 손에 넣는 순간의 짜릿함은 강력한 보상입니다.
이 보상이 반복되면 ‘지르는 행동’ 자체가 습관으로 굳습니다. 스키너의 상자 속 쥐처럼, 우리는 만족을 얻기 위해 결제 레버를 계속 당기게 됩니다.
2. 고통을 잘게 쪼개는 할부의 착시
’50만 원’은 부담스럽지만 ‘6개월 무이자, 월 8만 원 남짓’은 만만해 보입니다.
할부는 지출의 고통을 잘게 나눠 희석합니다. 고통이 약해지니 소비를 억제할 브레이크도 함께 약해지죠. 이 심적 회계 착시가 과소비를 부추깁니다.
3. 미래의 나에게 미루는 지연된 대가
할부는 ‘지금의 나’는 누리고 ‘미래의 나’가 갚는 구조입니다.
미래의 부담은 심리적으로 멀고 흐릿하게 느껴집니다. 그래서 우리는 자꾸 미래의 나에게 청구서를 떠넘기고, 그 미래가 현재가 되면 다시 새 할부로 돌려막게 됩니다.
스키너의 상자 심리를 이기는 3단계 방어법
1단계 : 보상과 결제 사이에 ‘시간’을 끼워 넣기
강화의 핵심은 ‘즉각적 보상’입니다. 그렇다면 그 즉각성을 깨면 됩니다.
사고 싶은 것이 생기면 장바구니에 담고 최소 24~72시간 뒤에 다시 보세요. 결제와 만족 사이에 시간이 생기면 충동의 강화 고리가 끊어집니다. 대부분은 그사이 사고 싶은 마음이 사라집니다.
2단계 : 고통을 다시 ‘한 덩어리’로 되돌리기
할부가 쪼갠 고통을 원래 크기로 복원하는 것이 핵심입니다.
할부 결제 대신 일시불 기준으로 총액을 먼저 확인하고, “이걸 지금 통장에서 한 번에 낼 수 있나?”를 스스로 물어보세요. 낼 수 없다면 그건 지금 살 수 없는 물건입니다. 무이자라는 말이 ‘지불 능력’을 대신해 주지는 않습니다.
3단계 : 소비 패턴을 기록해 ‘레버’를 눈으로 확인하기
내가 어떤 상황에서 결제 레버를 당기는지 알아야 방어가 가능합니다.
한 달간 할부 내역과 그때의 감정(스트레스·심심함·보상심리 등)을 함께 기록해 보세요. 스트레스를 소비로 푸는 패턴이 보이면, 그 자리를 소비가 아닌 다른 보상으로 바꾸는 것이 근본적인 해결입니다.
자주 묻는 질문 (FAQ)
Q1. 무이자 할부는 이득 아닌가요?
이자만 보면 손해가 아닙니다. 문제는 무이자라는 말이 지출의 고통을 희석해 ‘살 필요 없는 것까지 사게’ 만든다는 점입니다. 이자 여부보다 ‘지금 일시불로 감당 가능한가’가 더 중요한 기준입니다.
Q2. 할부인 줄 알면서도 자꾸 지르게 되는 이유는요?
결제 순간의 즉각적 보상이 소비 행동을 강화하는 스키너의 상자 심리 때문입니다. 보상은 즉시 오고 고통은 지연·분할되므로, 의지만으로는 막기 어렵습니다. 결제와 보상 사이에 시간을 두는 장치가 필요합니다.
Q3. 이미 할부가 여러 건 쌓였는데 어떻게 정리하나요?
먼저 모든 할부의 잔여 원금과 결제일을 한 장에 정리하세요. 이자가 붙는 리볼빙·유이자 할부부터 우선 정리하고, 새 할부를 멈춰 ‘돌려막기’ 고리를 끊는 것이 순서입니다.
Q4. 리볼빙은 할부와 무엇이 다른가요?
할부는 정해진 개월로 나눠 갚지만, 리볼빙(일부결제금액이월약정)은 결제액의 일부만 갚고 나머지를 계속 이월하며 높은 수수료가 붙습니다. 부담이 눈에 잘 안 보여 더 위험하니 특히 주의해야 합니다.
출처 및 참고문헌
- Skinner, B. F. (1938). The Behavior of Organisms: An Experimental Analysis.
- Prelec, D., & Loewenstein, G. (1998). The Red and the Black: Mental Accounting of Savings and Debt. Marketing Science.
- 금융감독원, 신용카드 할부·리볼빙 이용 시 유의사항 안내
- 금융감독원 파인(FINE), 개인 신용관리 및 과소비 예방 정보
세주 연구소장


댓글 0
첫 댓글을 남겨보세요.