
신차 장기렌트 자동차 할부금의 늪, 파노플리 심리 효과
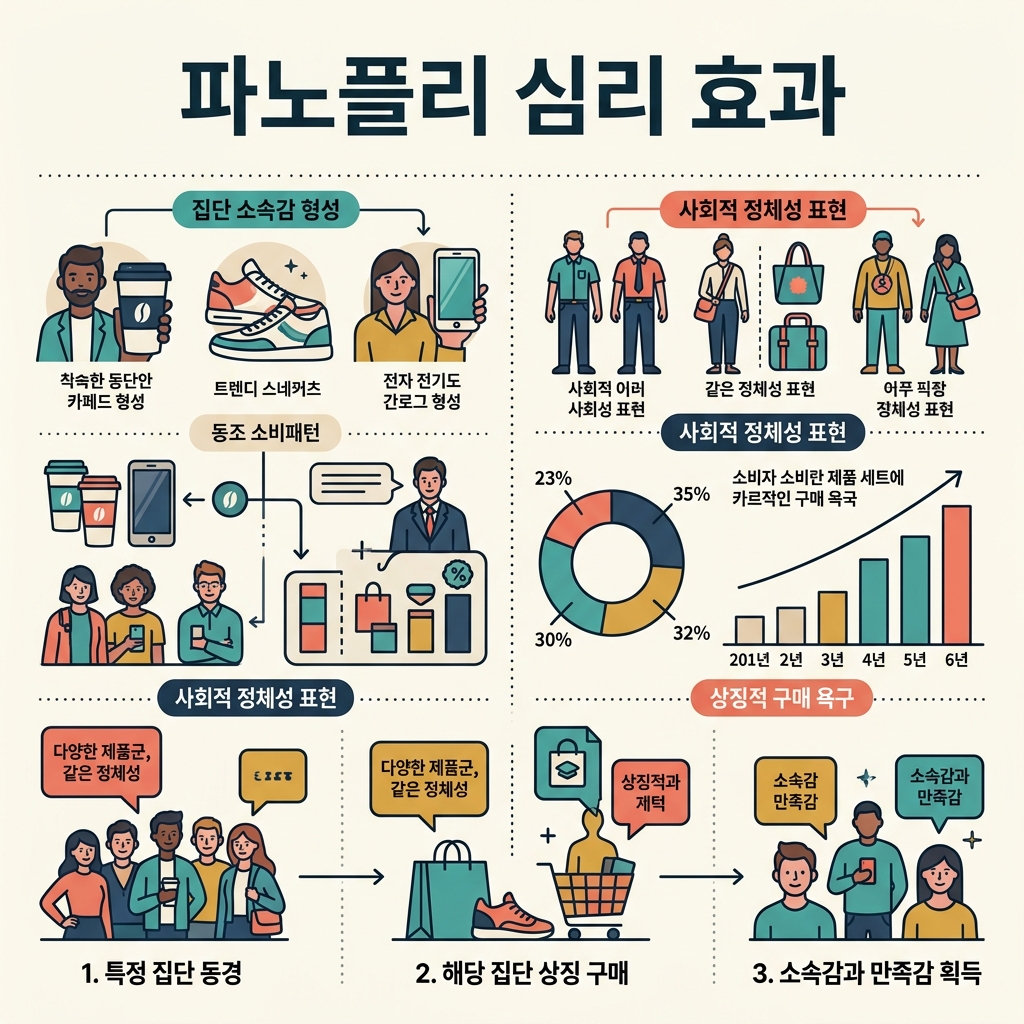
월급은 그대로인데, 어느새 신차 장기렌트 광고 앞에서 견적을 만지고 있습니다. “이 정도 차는 타줘야지”라는 마음, 그 뒤에는 파노플리 심리 효과라는 소비의 덫이 있습니다.
능력이 안 되는데 무리하는 게 아닙니다. 좋은 차가 곧 나의 급을 말해준다고 믿게 만드는 심리가 자동차 할부금의 늪으로 우리를 끌어당기는 것이죠.
이 글에서는 신차 장기렌트와 할부에 자꾸 흔들리는 파노플리 심리 효과의 정체를 짚고, 카푸어의 늪에 빠지지 않는 방법을 정리했습니다.
💡 함께 보면 좋은 글
파노플리 심리 효과란 무엇인가
파노플리 효과(Panoplie Effect)는 특정 상품을 소유함으로써, 그 상품을 쓰는 집단이나 계층에 속했다고 믿게 되는 심리 현상입니다.
원래 ‘파노플리’는 한 세트로 갖춰진 장비를 뜻합니다. 아이가 장난감 청진기를 들면 의사가 된 기분을 느끼듯, 어른은 특정 브랜드의 차를 타며 특정 계층이 된 듯한 기분을 삽니다.
신차 장기렌트가 위험한 지점이 여기입니다. 실제 자산이 아니라 ‘그 차를 타는 나의 이미지’를 매달 할부금으로 사들이는 셈이기 때문이죠. 차는 사는 순간부터 가치가 떨어지는데, 심리적 만족만은 매달 청구됩니다.
신차 장기렌트·할부의 늪에 빠지는 3가지 심리적 원인
1. 소유가 곧 신분이라는 파노플리 심리
좋은 차의 키를 쥐는 순간, 내 사회적 위치가 한 단계 올라간 듯한 기분이 듭니다.
이 감각은 강력해서, 실제 소득 수준을 잊게 만듭니다. “이 차를 타는 사람”이 되고 싶은 욕구가 자동차 할부금이라는 현실을 가려 버립니다.
2. ‘월 얼마’로 쪼개진 금액 착시
장기렌트와 할부는 총액이 아니라 ‘월 납입금’으로 제시됩니다. 수천만 원이 ‘한 달에 몇십만 원’으로 보이면 부담이 훨씬 작게 느껴지죠.
이 심적 회계 착시 때문에, 실제로는 감당하기 어려운 차도 “이 정도면 낼 만하다”고 착각하게 됩니다.
3. 주변과 비교하며 커지는 상향 욕구
동료가, 친구가 더 좋은 차를 타면 내 차가 초라해 보입니다.
이 비교 심리는 파노플리 효과와 맞물려 끝없는 상향 소비를 부릅니다. 한 번 급을 올리면 다시 내리기 어려워, 늪은 점점 깊어집니다.
저도 ‘이 정도 차는 타야지’에 흔들렸습니다
저도 한때 동료들이 하나둘 좋은 차로 바꾸는 걸 보며, 멀쩡히 타던 차를 두고 신차 장기렌트 견적을 들여다본 적이 있습니다.
필요해서가 아니었습니다. ‘이 정도 차는 타줘야 사람 대접 받는다’는 말이 자꾸 귓가에 맴돌았거든요. 월 납입금만 보면 감당할 만해 보였고요.
다행히 총비용을 한 장에 적어보고 정신이 들었습니다. 제가 사려던 건 이동 수단이 아니라 ‘그 차를 타는 이미지’였다는 것, 그게 바로 파노플리 효과였다는 걸 그제야 알았습니다.
파노플리 심리 효과를 극복하는 3단계 해결책
1단계 : ‘이미지’와 ‘이동 수단’을 분리해 질문하기
계약 전, 스스로에게 물어보세요. “나는 지금 이동 수단이 필요한가, 아니면 그 차를 타는 이미지가 갖고 싶은가?”
필요한 것이 이동이라면, 실제 필요를 충족하는 가장 합리적인 선택지가 따로 있을 수 있습니다. 파노플리 심리는 ‘누가 보느냐’를 전제로 하니, ‘아무도 안 볼 때도 이 차를 살까?’를 함께 물어보면 답이 선명해집니다.
2단계 : 월 납입금이 아니라 ‘총비용’을 계산하기
금액 착시를 깨려면 ‘월 얼마’가 아니라 전체 비용을 봐야 합니다.
계약 기간 전체의 렌트료·이자·보험·유지비 총합, 그리고 만기 시 인수 조건까지 한 장에 적어 보세요. 소득 대비 자동차 관련 지출이 과도하지 않은지, 숫자를 눈으로 확인하는 것이 최고의 방어입니다.
3단계 : 24시간 숙려와 ‘다운그레이드’ 테스트
마음에 드는 차를 찾았다면, 그 자리에서 계약하지 말고 최소 하루를 두세요.
그리고 한 등급 낮은 차와 실제로 비교해 보세요. “굳이 이 급이어야 하는 이유”를 이미지가 아닌 기능으로 설명할 수 없다면, 그것은 파노플리 효과가 만든 욕구일 가능성이 큽니다.
자주 묻는 질문 (FAQ)
Q1. 신차 장기렌트가 무조건 나쁜 선택인가요?
아닙니다. 사업자 비용 처리, 초기 목돈 부담 완화 등 상황에 따라 합리적인 선택일 수 있습니다. 문제는 ‘필요’가 아니라 ‘이미지’ 때문에, 즉 파노플리 심리로 감당 범위를 넘겨 계약할 때입니다.
Q2. 왜 총액은 큰데 부담은 작게 느껴질까요?
수천만 원이 ‘월 몇십만 원’으로 쪼개지면 뇌가 금액을 작게 인식하는 심적 회계 착시 때문입니다. 반드시 계약 기간 전체의 총비용으로 환산해 판단해야 합니다.
Q3. 카푸어의 늪에 이미 빠진 것 같은데 어떻게 하나요?
먼저 총비용과 소득 대비 지출 비중을 냉정하게 계산하세요. 중도 해지·승계·다운그레이드 등 선택지를 비교하고, 위약 조건을 확인해 손실이 더 커지기 전에 조정하는 것이 낫습니다.
Q4. 파노플리 효과인지 스스로 어떻게 판단하나요?
“아무도 이 차를 안 본다고 해도 같은 돈을 낼까?”라고 물어보세요. 대답이 망설여진다면, 차 자체가 아니라 그 차가 주는 이미지를 사려는 것일 수 있습니다.
출처 및 참고문헌
- Baudrillard, J. (1970). The Consumer Society: Myths and Structures.
- Thaler, R. H. (1985). Mental Accounting and Consumer Choice. Marketing Science.
- 금융감독원, 자동차 리스·장기렌트 이용 시 유의사항 안내
- 한국소비자원, 자동차 장기렌터카 관련 소비자 피해예방 정보
세주 연구소장


댓글 0
첫 댓글을 남겨보세요.